

بر اساس بخشنامه رئیس کل سازمان امور مالیاتی کشور، کلیه صاحبان مشاغل موضوع فصل چهارم باب سوم قانون مالیات های مستقیم که تا پایان سال 1404 از صدور صورتحساب الکترونیکی موضوع ماده 14 قانون پایانه های فروشگاهی و سامانه مودیان معاف بوده اند یا از سال 1405 شروع به فعالیت کرده اند، مادامی که مجموع فروش کالا و خدمات آنها در سال 1405 کمتر از 120 میلیارد ریال باشد، در سال 1405 از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم در سامانه مودیان معاف خواهند بود.
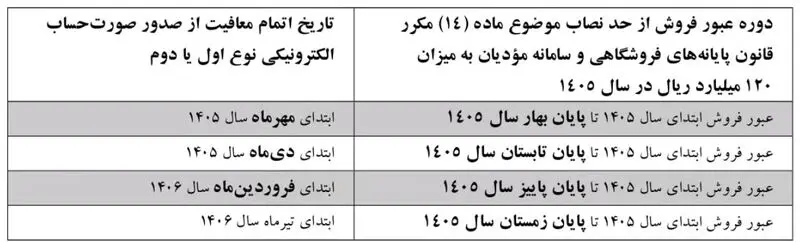
در این بخشنامه تصریح شده است اگر مجموع فروش کالا و خدمات صاحبان مشاغل در سال 1402 از حد نصاب 180 میلیارد ریال و همچنین در سال های 1403 و 1404 از حد نصاب 144 میلیارد ریال عبور نکرده باشد و در سال 1405 از حد نصاب 120 میلیارد ریال عبور کند، مودیان مذکور بابت آن پرونده از ابتدای دومین دوره بعد از اتمام دوره عبور از نصاب مذکور به شرح جدول زیر مشمول معافیت موضوع این بخشنامه نخواهند بود و با رعایت مفاد بخشنامه شماره 200/۱۴۰۵/11 مورخ 1405/02/13 مکلف به صدور و ثبت صورتحساب الکترونیکی نوع اول یا دوم حسب مورد می باشند.
در این بخشنامه تاکید شده است حد نصاب موضوع ماده (۱۴) مکرر قانون در رابطه با پرونده های اشخاص حقیقی اعم از انفرادی یا مشارکتی، برابر با مبالغ مندرج در صدر این بخشنامه به ازای هر پرونده مالیاتی خواهد بود.
بر اساس مفاد این بخشنامه، اشخاص ذیل فارغ از قواعد مندرج در این بخشنامه با هر میزان فروش کالا و خدمات سالانه، کماکان ملزم به صدور صورت حساب الکترونیکی هستند و مشمول معافیتهای فوق الذکر نخواهند بود:
1. کلیه اشخاص حقوقی موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم مصوب سال ۱۳۶۶ و اصلاحیههای بعدی آن؛
2. اشخاص حقیقی موضوع جزء (۲) بند (ط) تبصره (۶) قانون بودجه سال ۱۴۰۲ (کلیه صاحبان حرف و مشاغل پزشکی، پیراپزشکی داروسازی و داروخانه ها و دامپزشکی و فروشندگان تجهیزات پزشکی و همچنین اشخاص شاغل در کسب و کارهای حقوقی اعم از وکالت و مشاوره حقوقی و خانواده)؛
3. عرضه کنندگان کالا و خدمات مرتبط با طلا، جواهر و پلاتین با هر میزان فروش کالا و خدمات به استناد جزء (۴) بند (ب) ماده (۲۶) قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰؛
4. فروشندگان مواد معدنی به واحدهای فرآوری مواد معدنی موضوع بند (م) تبصره (۷) قانون بودجه سال ۱۴۰۲؛
5. کلیه واحدهای تولیدی، صنعتی، معدنی و خدماتی آلاینده که به تشخیص سازمان حفاظت محیط زیست، حدود مجاز و استانداردهای زیست محیطی را رعایت نمیکنند از ابتدای دومین دوره مالیاتی بعد از اتمام دوره درج در پایگاه واحدهای آلاینده.
گفتنی است مفاد این بخشنامه برای فعالان اقتصادی مستقر در مناطق آزاد تجاری صنعتی و سایر مناطق کشور نیز جاری می باشد.
در بخشنامه جدید سازمان امور مالیاتی همچنین اعلام شده است: مودیانی که در یک دوره وفق مقررات مربوطه فاقد شرایط بهره مندی از معافیت از صدور صورتحساب الکترونیکی موضوع ماده ۱۴ مکرر قانون یاد شده گردیده و ملزم به صدور صورتحساب الکترونیکی مربوطه می شوند (مانند درج اطلاعات ایشان در پایگاه واحدهای آلاینده یا عبور میزان فروش کالا و خدمات ایشان از نصاب مقرر در ماده (۱۴) مکرر قانون مزبور و تبصره (۱) آن)، به دلایلی همچون رفع آلایندگی یا کاهش میزان فروش کالا و خدمات در دوره های بعد از عبور از نصاب های مزبور امکان بهره مندی مجدد از معافیت موضوع ماده مزبور را نخواهند داشت.
فارغ از ضوابط مقرر در این بخشنامه، در صورتی که مؤدیان، عرضه کننده کالا و خدمات واحد باشند یا کالاها و خدمات مورد عرضه آنها مشمول نرخ مالیات بر ارزش افزوده یکسان باشد، تا پایان سال ۱۴۰۵، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی آنها، صورت حساب الکترونیکی محسوب میشود.
همچنین فروش کلیه کالا و خدمات فعالان اقتصادی که مشمول فراخوانهای مالیات بر ارزش افزوده نمیباشند، مشمول حکم موضوع تبصره ۲ ماده ۱۴ مکرر فوق خواهند بود.


نظرات مردمی
تحلیل هوشمند